

€ 28,90 Gratis verzending

Uitgelicht
|
|
28,90 |
Naar shop
|
|
28,99 |
Naar shop
|
| VERGELIJK ALLE AANBIEDERS (2) | ||
 Beschrijving
Vergelijk aanbieders (2)
€ 28,90 Gratis verzending
€ 28,99 Gratis verzending
Winkels met andere maten
Beschrijving
(1)
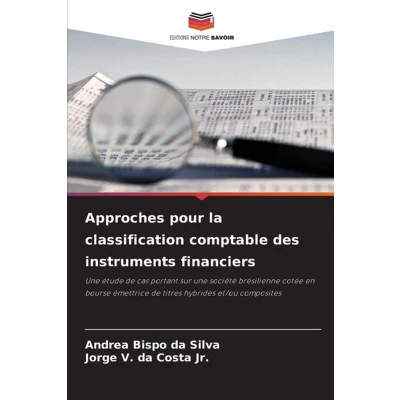
Les instruments financiers hybrides et/ou composés ont été un sujet récurrent en matière de réglementation comptable. Le point critique de toute la discussion réside dans la distinction entre les éléments du passif et ceux du patrimoine net. Ce sujet est réglementé par la norme IAS 32 (PT CPC n° 39) et abordé dans le document de discussion - A review of the conceptual framework for financial reporting (IASB, 2013), qui présente deux approches pouvant être utilisées afin de simplifier la distinction entre un élément du passif et du patrimoine net : la narrow equity approach (NEA) et la strict obligation approach (SOA). L'adoption de chacune de ces approches aura un impact différent sur les niveaux d'endettement/d'effet de levier et sur le potentiel de dilution de la participation des actionnaires. Ce travail a pour objectif d'étudier les approches de classification comptable des obligations obligatoirement convertibles en actions, par rapport à la norme IAS 32 (PT CPC n° 39) et au document de discussion de l'IASB (NEA x SOA). La méthodologie adoptée consiste en une étude de cas d'une société brésilienne cotée en bourse qui a émis des obligations obligatoirement convertibles et a procédé à une classification de ces instruments jugée inadéquate par l'organisme de réglementation.
 Prijshistorie
* Prijshistorie bevat geen data van Amazon.
Prijzen voor het laatst bijgewerkt op:
 Gerelateerde resultaten
 Productspecificaties


