

€ 48,90 Gratis verzending

Uitgelicht
|
|
48,90 |
Naar shop
|

|
48,90 |
Naar shop
|
|
48,90 |
Naar shop
|
| VERGELIJK ALLE AANBIEDERS (3) | ||
 Beschrijving
Vergelijk aanbieders (3)
€ 48,90 Gratis verzending
€ 48,90 Gratis verzending
€ 48,90 Gratis verzending
Winkels met andere maten
Beschrijving
(1)
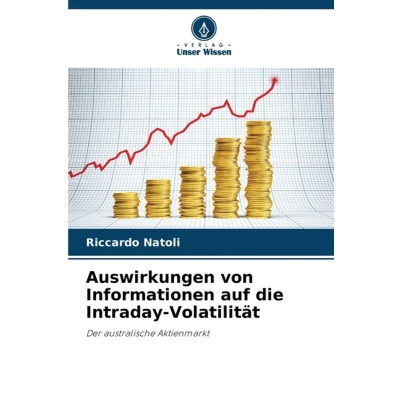
Das Risikomanagement ist ein wesentlicher Bestandteil der Finanzmarktverwaltung. Die Dynamik des Finanzmarktes und insbesondere der Finanzvariablen wird durch empirische Daten belegt, die zeigen, dass Finanzvariablen typischerweise eine nicht-normale Verteilung aufweisen. Das Ziel dieses Buches ist es, aufzuzeigen, ob die der Value-at-Risk-Messung (VaR) zugrunde liegende Normalitätsannahme zu fehlerhaften Risikomessergebnissen führt. Um dies zu ermitteln, wurde eine vergleichende Analyse zwischen der konventionellen VaR-Methode und einer Moment-Korrektur-Methode (MCM) durchgeführt, um die Informationseffekte der tagesübergreifenden Volatilität auf ausgewählte Finanzvariablen zu bewerten. Das Buch schließt mit einer Empfehlung, welcher dieser beiden Ansätze besser geeignet ist, Risiken an den Finanzmärkten zu identifizieren und somit zu kontrollieren.
 Prijshistorie
* Prijshistorie bevat geen data van Amazon, Amazon Marketplace.
Prijzen voor het laatst bijgewerkt op:
 Gerelateerde resultaten
 Productspecificaties


