

€ 48,90 Gratis verzending

Uitgelicht
|
|
48,90 |
Naar shop
|

|
67,58 |
Naar shop
|
| VERGELIJK ALLE AANBIEDERS (2) | ||
 Beschrijving
Vergelijk aanbieders (2)
€ 48,90 Gratis verzending
€ 67,58 € 6,20 verzendkosten Totaal € 73,78
Winkels met andere maten
Beschrijving
(1)
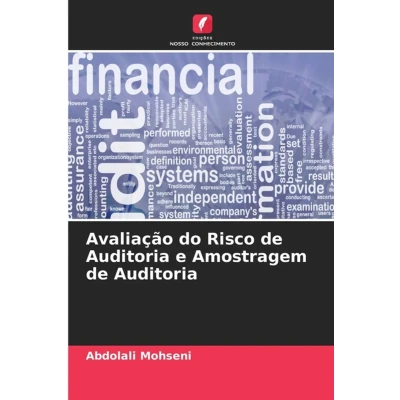
A profissão de auditoria procura confirmar a informação divulgada nas demonstrações financeiras, pelo que se depara sempre com o perigo que se apresenta ao auditor. Incluindo os riscos que podem ser inerentes, tais como a honestidade ou integridade da informação divulgada pelo Conselho de Administração e que não seja consistente com os factos, ou a conivência de funcionários e gestores que possa contornar os controlos internos referidos. Por estas razões, o auditor deve efetuar uma avaliação adequada dos riscos futuros, para que, quando for apontado como responsável, consiga defender o seu trabalho.
 Prijshistorie
* Prijshistorie bevat geen data van Amazon.
Prijzen voor het laatst bijgewerkt op:
 Gerelateerde resultaten
 Productspecificaties


