

€ 66,71 Gratis verzending

Uitgelicht
|
|
66,71 |
Naar shop
|

|
66,71 |
Naar shop
|
|
68,90 |
Naar shop
|
| VERGELIJK ALLE AANBIEDERS (3) | ||
 Beschrijving
Vergelijk aanbieders (3)
€ 66,71 Gratis verzending
€ 66,71 Gratis verzending
€ 68,90 Gratis verzending
Winkels met andere maten
Beschrijving
(1)
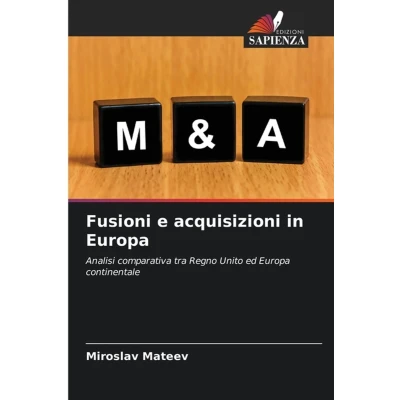
Nonostante la crescente importanza dell'Europa nel mercato mondiale delle fusioni e acquisizioni, la ricerca empirica sugli effetti delle acquisizioni europee sul valore rimane ancora limitata. La maggior parte delle ricerche precedenti sulle attività di fusione e acquisizione si limita ai mercati statunitense e britannico. Il modello delle attività di fusione e acquisizione nell'Europa continentale è molto meno esplorato nella letteratura empirica. Rispetto agli Stati Uniti e al Regno Unito, le società dell'Europa continentale sono caratterizzate da una minore protezione degli investitori e da mercati dei capitali meno sviluppati (LaPorta et al., 1998), nonché da una struttura proprietaria più concentrata (Faccio e Lang, 2002). L'analisi contenuta in questo libro affronta le potenziali differenze tra il mercato anglo-americano del controllo societario e quello dell'Europa continentale. Esaminiamo le differenze negli effetti sulla ricchezza tra l'Europa continentale e il Regno Unito utilizzando un ampio campione di 2.823 operazioni di acquisizione europee annunciate tra il 2002 e il 2010. Affrontiamo la questione se le fusioni e acquisizioni (M&A) europee creino più valore per gli azionisti della società target rispetto a quelli della società offerente e perché gli offerenti paghino premi più elevati nelle acquisizioni transfrontaliere rispetto a quelle nazionali.
 Prijshistorie
* Prijshistorie bevat geen data van Amazon, Amazon Marketplace.
Prijzen voor het laatst bijgewerkt op:
 Gerelateerde resultaten
 Productspecificaties


