

€ 48,17 Gratis verzending

Uitgelicht
|
|
48,17 |
Naar shop
|
|
48,90 |
Naar shop
|
| VERGELIJK ALLE AANBIEDERS (2) | ||
 Beschrijving
Vergelijk aanbieders (2)
€ 48,17 Gratis verzending
€ 48,90 Gratis verzending
Winkels met andere maten
Beschrijving
(1)
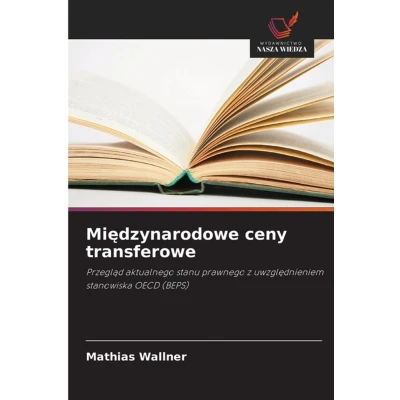
Pocz¿wszy od krótkiego wprowadzenia na temat znaczenia mi¿dzynarodowego ustalania cen transferowych w kontek¿cie gospodarki ¿wiatowej, której potencjä globalnej integracji stale ro¿nie, oraz mi¿dzynarodowego projektu BEPS OECD zainicjowanego przez grup¿ G20, skupiono si¿ przede wszystkim na odpowiednich artyku¿ach modelowej konwencji OECD oraz zwi¿zanych z nimi krajowych przepisach dotycz¿cych korekty dochodów. Aby przedstawi¿ sytuacj¿ prawn¿ w cäo¿ci, omówione zostan¿ istniej¿ce pomoce interpretacyjne, takie jak wytyczne OECD dotycz¿ce cen transferowych lub wytyczne dotycz¿ce cen transferowych z 2010 r., a tak¿e przepisy proceduralne austriackiego federalnego kodeksu podatkowego dotycz¿ce cen transferowych. Celem jest umo¿liwienie czytelnikowi szybkiego i dobrego przegl¿du sytuacji prawnej w zakresie mi¿dzynarodowych cen transferowych.
 Prijshistorie
* Prijshistorie bevat geen data van Amazon.
Prijzen voor het laatst bijgewerkt op:
 Gerelateerde resultaten
 Productspecificaties


